

Prema poslednjim podacima Narodne banke Srbije, ukupno stanje keš kredita u Srbiji dostiglo je u maju 2026. oko 991,5 milijardi dinara, što je 23,7 odsto više nego godinu dana ranije. Iza tog broja stoji pitanje koje je lično za svakog ko razmišlja o novom kreditu: gde je granica između zaduženosti koja je normalan deo finansijskog života i one koja postaje rizik?
Šta je kreditna zaduženost
Kreditna zaduženost jednostavno znači da imate obaveze prema banci ili drugom pružaocu finansijskih usluga, bilo da je reč o kreditu, kartici ili dozvoljenom minusu. Sama zaduženost nije problem. Većina odraslih građana u Srbiji ima bar jednu aktivnu kreditnu obavezu, i dokle god se rate uredno servisiraju u odnosu na prihode, to se smatra zdravim, uobičajenim delom finansijskog planiranja.
U finansijskoj terminologiji, ovaj početni, kontrolisan nivo zaduženosti se ponekad naziva inicijalnom zaduženošću, da bi se razlikovao od stanja u kome dug prestaje da bude pod kontrolom. Razlika između ta dva stanja nije u tome da li dugujete novac, nego u tome da li taj dug možete uredno da servisirate bez žrtvovanja osnovnih troškova života.
Kada zaduženost postaje prezaduženost
Prezaduženost nastupa kada ukupne mesečne obaveze pređu granicu koju domaćinstvo realno može da servisira iz redovnih prihoda, a da pritom ne ugrozi osnovne troškove života. Ne postoji jedan univerzalni prag koji važi za sve, jer zavisi od visine i stabilnosti prihoda, broja članova domaćinstva i drugih fiksnih troškova, ali stručnjaci i banke se uglavnom slažu oko opšteg pravila: kada ukupne mesečne kreditne obaveze pređu polovinu do 60 procenata neto primanja, rizik od prezaduženosti postaje ozbiljan.
Važno je razlikovati privremeno stegnut budžet od prave prezaduženosti. Ako Vam je jedan mesec teži zbog nepredviđenog troška, to samo po sebi nije prezaduženost. Prezaduženost je trajniji obrazac, u kome se isti pritisak ponavlja iz meseca u mesec, bez realnog izgleda da će se sam od sebe popraviti.
Nesigurni gde stojite? Proverite besplatno sa savetnikom. Pošalji upit
Kako banka meri Vašu zaduženost pre novog kredita
Kad podnesete zahtev za kredit, banka ne gleda samo Vašu platu, nego odnos između ukupnih mesečnih obaveza i primanja, uključujući postojeće kredite, kartice i neiskorišćeni deo dozvoljenog minusa. Ovo je isti mehanizam koji stoji iza mnogih odbijenih zahteva, detaljnije objašnjen u tekstu o razlozima odbijanja kredita. Poenta je da banka, u suštini, radi istu procenu koju biste trebalo sami da uradite pre nego što uopšte pošaljete zahtev.
Ono što je manje poznato je da banka ne gleda samo trenutno stanje, nego i trend. Ako Vaša zaduženost poslednjih meseci raste, dok primanja stagniraju, to se tumači drugačije nego stabilan, dugogodišnji odnos duga i prihoda, čak i kada je trenutni procenat isti u oba slučaja.
Rani znaci da se približavate prezaduženosti
Ovi znaci retko dolaze odjednom. Obično se nagomilavaju postepeno, i upravo zato ih je lakše prepoznati kada ih neko imenuje nego kada ih sami proživljavate iz meseca u mesec.
- Redovno koristite dozvoljeni minus za svakodnevne troškove, ne samo povremeno za nepredviđene situacije.
- Uzimate novi kredit ili karticu da biste otplatili postojeću obavezu, umesto da problem rešite smanjenjem potrošnje.
- Kasnite sa plaćanjem računa za struju, telefon ili druge fiksne troškove, ne samo sa ratama kredita.
- Ne znate tačan zbir svih mesečnih obaveza bez detaljnog računanja, jer ih je previše da biste ih pratili u glavi.
- Svaki mesec Vam ostaje sve manje slobodnih sredstava, iako Vam se prihodi nisu smanjili.
Nijedan od ovih znakova pojedinačno ne znači da ste prezaduženi, ali ako prepoznate dva ili više, vredi napraviti konkretan pregled obaveza pre nego što razmišljate o bilo kakvom novom zaduživanju.
Vredi dodati i jedan pozitivan pokazatelj koji često prolazi nezapaženo: ako uspevate da odvojite bilo kakvu ušteđevinu, makar simboličnu, iz svakog meseca, to je znak da Vaša zaduženost verovatno nije dostigla kritičnu tačku. Nesposobnost da se odvoji bilo šta, iz meseca u mesec, bez obzira na visinu prihoda, jedan je od najpouzdanijih ranih signala.
Da li je Srbija kao celina prezadužena
Prema izveštajima domaćih medija koji se pozivaju na podatke Narodne banke Srbije, dug građana raste znatno brže od plata, pretežno kroz nenamenske gotovinske kredite, koji su rizičniji od stambenih jer nisu obezbeđeni imovinom. Međunarodni monetarni fond je u svom izveštaju naveo da Srbija trenutno nema problem sa prezaduženošću stanovništva na nivou celog sistema, ali je upozorio na brzinu rasta i preporučio oprez, posebno u vezi sa daljim širenjem programa garantovanih stambenih kredita za mlade.
Ovaj podatak na nivou cele zemlje ne govori ništa o Vašoj ličnoj situaciji, ali pokazuje da je trend rasta zaduženosti realan i da je razumno da svako ko razmišlja o novom kreditu unapred proveri sopstvenu poziciju, umesto da se osloni na to da će banka to učiniti umesto njega.
Narodna banka Srbije redovno prati ove pokazatelje kroz Godišnji izveštaj o stabilnosti finansijskog sistema, u kome se posebno analizira sektor stanovništva i njegova izloženost kreditnom riziku. Ovakvi izveštaji su namenjeni prvenstveno stručnoj javnosti, ali njihov osnovni zaključak je koristan i za pojedinca: rast zaduženosti sam po sebi nije alarm, ali brzina rasta koja premašuje rast prihoda jeste signal da treba biti obazriviji nego ranijih godina.
Šta možete da uradite ako prepoznate rane znake
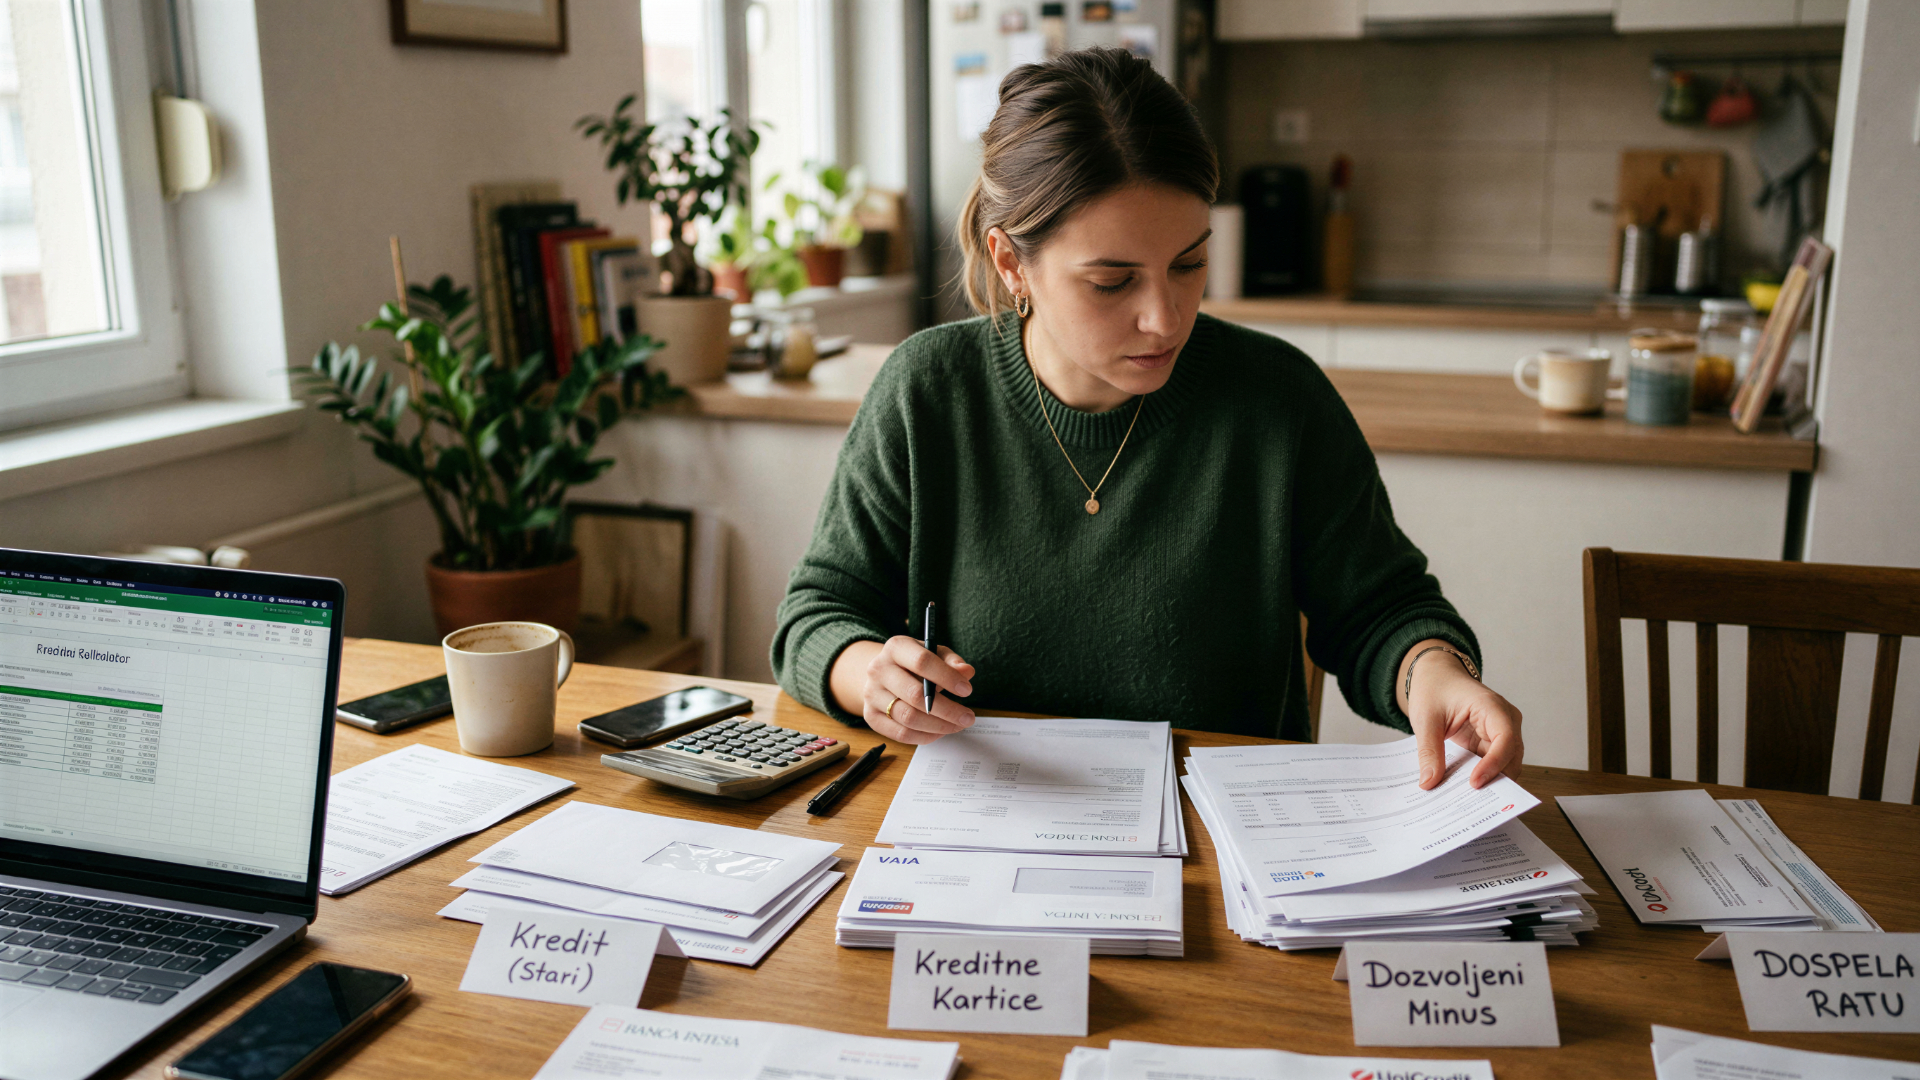
Prvi korak je jednostavan, ali ga retko ko zaista uradi: sabrati sve mesečne obaveze na jednom mestu, uključujući i one koje se lako zaboravljaju, poput pretplata i neiskorišćenog dozvoljenog minusa, i uporediti taj zbir sa stvarnim mesečnim prihodom.
Drugi korak je da rangirate obaveze po kamatnoj stopi, ne po iznosu. Skupe obaveze poput kreditnih kartica i dozvoljenog minusa nose znatno višu kamatu od klasičnog keš ili stambenog kredita, pa njihovo prevremeno zatvaranje, čak i u manjem iznosu, često donosi veće rasterećenje nego dodatna uplata na jeftiniji kredit.
Ako imate više manjih obaveza kod različitih banaka, često je bolje rešenje da ih spojite u jednu kroz refinansiranje kredita nego da nastavite da ih otplaćujete odvojeno. Jedna, pregledna rata olakšava praćenje i često smanjuje ukupno mesečno opterećenje.
Recite nam Vašu situaciju, besplatno ćemo je proceniti. Postani korisnik
Kako izgleda proračun na konkretnom primeru
Zamislite domaćinstvo sa neto mesečnim primanjima od 100.000 dinara. Ako ukupne mesečne obaveze, računajući ratu keš kredita, minimalnu uplatu po kreditnoj kartici i iskorišćeni dozvoljeni minus, iznose 35.000 dinara, to je 35 odsto primanja, i smatra se relativno bezbednom zonom. Ako se te obaveze popnu na 55.000 dinara, to je 55 odsto, granica na kojoj većina banaka postaje oprezna, a domaćinstvu ostaje sve manje prostora za nepredviđene troškove.
Ovaj jednostavan proračun je upravo ono što bi trebalo da uradite pre nego što razmislite o novom kreditu: saberite sve mesečne obaveze, podelite sa neto primanjima, i pogledajte gde se nalazite u odnosu na ovaj opšti okvir. Nije potrebna komplikovana tabela, dovoljno je nekoliko brojeva sabranih na jednom mestu.
Zašto ovo nije samo teorija
Lako je čitati o granicama i procentima i pomisliti da se to odnosi na nekog drugog. Ali upravo zato što se zaduženost gomila postepeno, retko postoji jedan trenutak u kome je jasno da je granica pređena. Umesto toga, postoji niz malih odluka, svaka pojedinačno razumljiva, koje se sa vremenom saberu u obrazac koji je teže preokrenuti.
Zato je redovna, makar jednom godišnje, provera sopstvene situacije korisnija od jednokratnog pregleda samo onda kad se problem već oseti. Isti princip koji smo opisali za proveru Kreditnog biroa pre apliciranja važi i ovde: bolje je unapred znati gde stojite, nego to saznati kroz odbijen zahtev ili kroz mesec u kome rate jednostavno ne mogu da se pokriju.
Sledeći korak
Razlika između zdrave zaduženosti i prezaduženosti retko je vidljiva iz jednog broja, nego iz obrasca ponašanja tokom više meseci. Ako prepoznajete neke od opisanih znakova, ili jednostavno želite realnu sliku pre nego što razmislite o novom kreditu, savetnik može besplatno da prođe kroz Vašu situaciju i kaže Vam otvoreno na čemu stojite.
Pošaljite upit i dobijte realnu procenu svoje situacije. Postani korisnik
Istraživanje za ovaj tekst zasniva se na javno dostupnim podacima Narodne banke Srbije o kretanju zaduženosti stanovništva, izveštajima domaćih medija (Vreme, BIF) koji se pozivaju na zvanične podatke NBS za maj 2026, i navodima Međunarodnog monetarnog fonda o stanju kreditnog rasta u Srbiji, ažurirano u septembru 2026.