

Agro krediti se razlikuju od standardnih kredita po jednom ključnom principu: rok otplate mora da odgovara nameni novca, ne samo Vašoj kreditnoj sposobnosti. Ko to razume unapred, lakše bira pravi tip kredita za sopstveno gazdinstvo, umesto da uzme prvu ponudu koja mu se učini povoljnom.
Srpski poljoprivrednici trenutno otplaćuju kredite u ukupnoj vrednosti oko 80 milijardi dinara, a najveći deo tog iznosa koriste gazdinstva malog obima. Država kroz Ministarstvo poljoprivrede aktivno subvencioniše deo te zaduženosti, ali uslovi i procedura se razlikuju od standardnih kredita za fizička lica.
Dve osnovne vrste agro kredita
Krediti za obrtna sredstva namenjeni su tekućim troškovima proizvodnje: stočnoj hrani, semenu, đubrivu, gorivu i sličnim troškovima koji se ponavljaju iz sezone u sezonu. Ovi krediti su kratkoročni, sa rokom dospeća obično između tri i dvanaest meseci, i nose nižu kamatnu stopu u odnosu na standardne gotovinske kredite.
Krediti za osnovna sredstva, odnosno investicioni krediti, namenjeni su dugoročnim ulaganjima: mehanizaciji, izgradnji objekata, sistemima za navodnjavanje, kupovini zemljišta ili osnovnog stada. Ovi krediti su dugoročni, i kod njih je moguće ugovoriti grejs period, tokom kog se plaća samo kamata, dok glavnica miruje.
Razlika između ove dve kategorije nije samo formalna. Obrtna sredstva se troše i obnavljaju svake sezone, pa kredit za njih treba da bude gotov, otplaćen pre nego što krene nova sezona i novi ciklus troškova. Osnovna sredstva, s druge strane, koriste se godinama, često i decenijama, pa je logično da se i kredit za njih otplaćuje na duži rok, srazmeran korisnom veku investicije.
Zašto je ročnost kredita toliko bitna kod agrara
Pravilo koje retko ko objasni jasno: rok otplate treba da prati proizvodni ciklus, ne samo Vašu procenu koliko dugo želite da otplaćujete. Kratkoročne kredite za obrtna sredstva treba koristiti isključivo za proizvodnju čiji je ciklus do godinu dana, poput povrća ili žitarica, jer se prihod od te proizvodnje realizuje u istom periodu u kom dospeva kredit.
Ako kratkoročnim kreditom finansirate dugoročnu investiciju, na primer kupovinu mehanizacije, rizikujete da rata dospe pre nego što investicija počne da se isplati kroz povećan prihod, što stvara nepotreban pritisak na gotovinski tok gazdinstva.
Nesigurni koji tip kredita odgovara Vašoj situaciji? Pitajte. Pošalji upit
Državna subvencija kamate: kako funkcioniše za 2026
Ministarstvo poljoprivrede, šumarstva i vodoprivrede sprovodi program kreditne podrške poljoprivrednicima u saradnji sa poslovnim bankama. Za 2026. godinu, program sprovodi devet banaka: Banka Poštanska štedionica, NLB Komercijalna banka, Banka Intesa, ProCredit banka, Raiffeisen banka, Halk banka, UniCredit banka, OTP banka i Alta banka.
Za program subvencionisanih kredita u 2026. godini obezbeđeno je 1,3 milijarde dinara, kroz javne pozive koji se objavljuju tokom godine, sa tačno definisanim rokovima konkurisanja. Subvencija se ogleda u tome da država pokriva deo kamate koju bi inače platio poljoprivrednik, čineći kredit značajno povoljnijim od standardne tržišne ponude.
Sredstva iz subvencionisanih kredita mogu se koristiti za investicije u mehanizaciju i opremu, kao i za druge namene definisane konkretnim javnim pozivom, koji se razlikuje iz godine u godinu.
Kako izgleda proces odobrenja
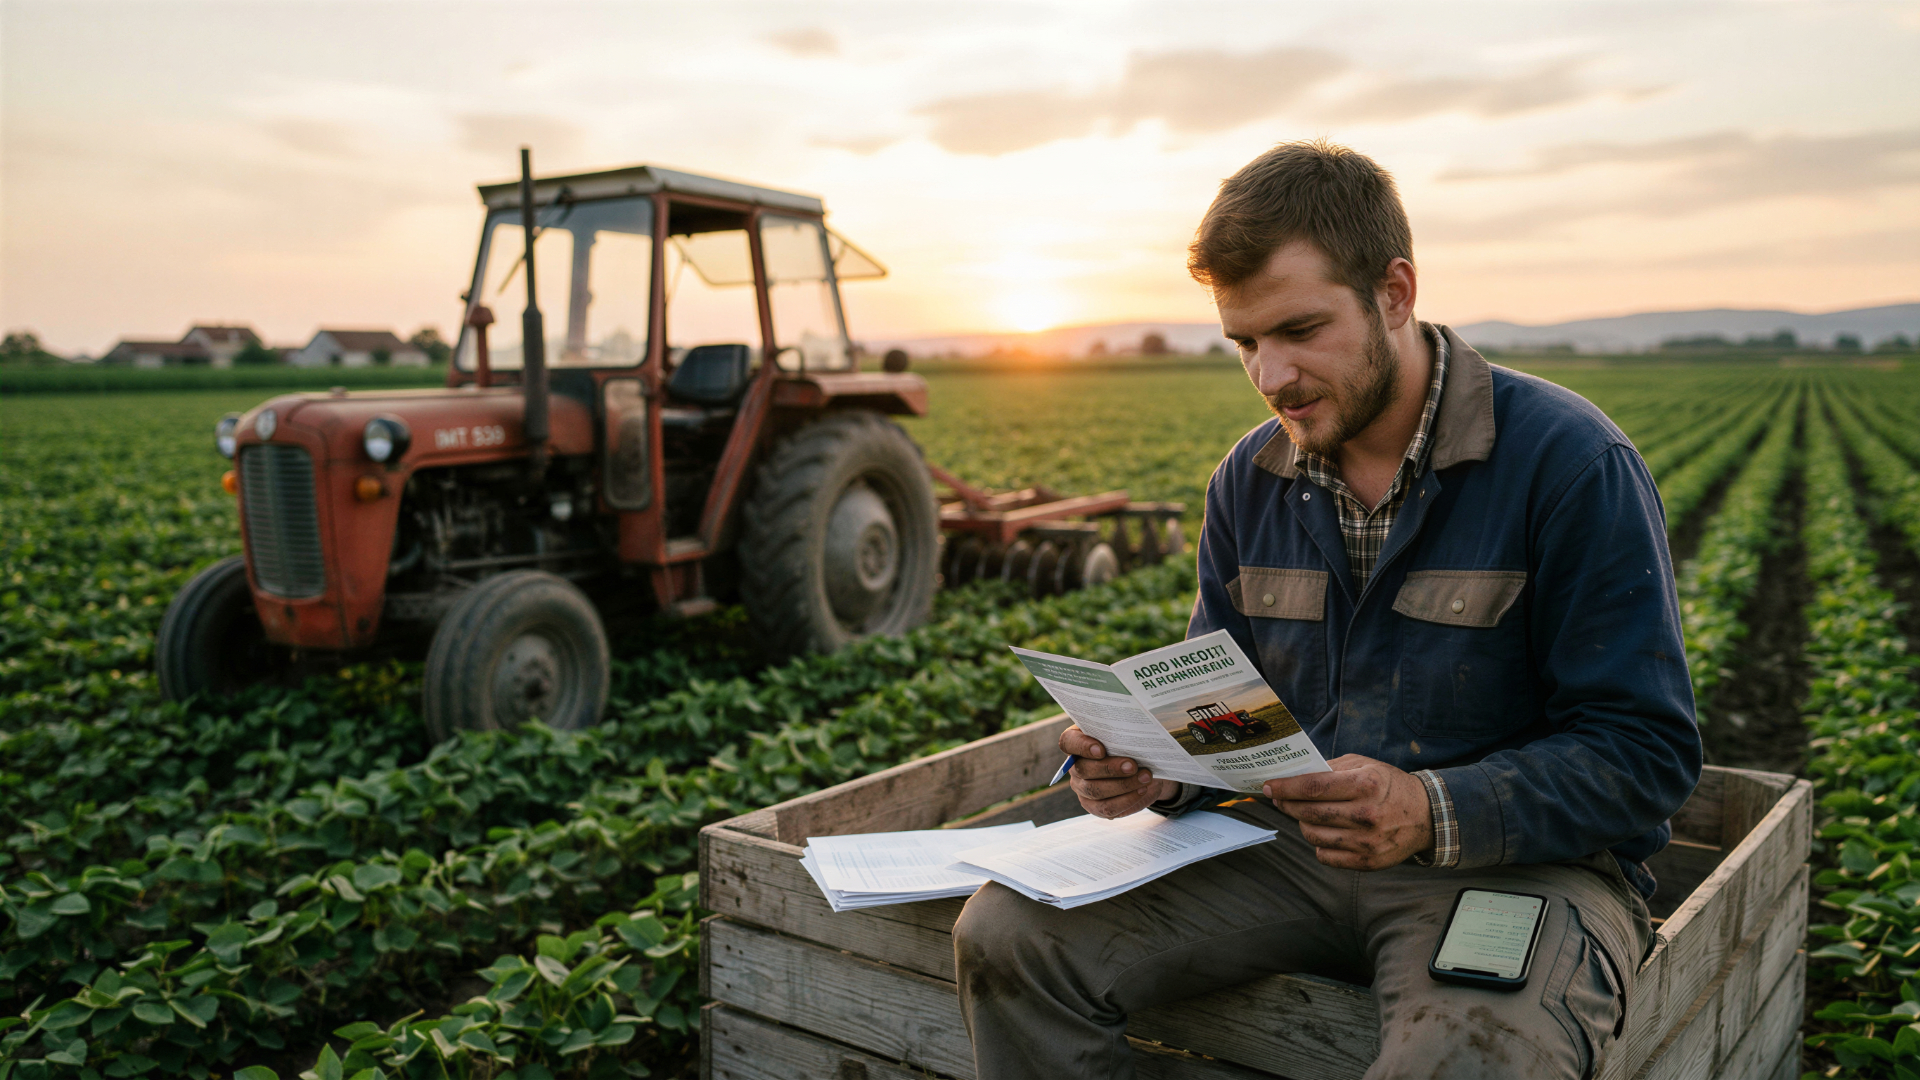
Za razliku od standardnih kredita, gde se procena zasniva pretežno na dokumentaciji, kod agro kredita je uobičajeno da predstavnik banke poseti Vaše gazdinstvo, kao deo procene. Banka na licu mesta proverava stanje proizvodnje, opremu i realnost planiranih ulaganja, pre nego što donese konačnu odluku o odobrenju i visini kredita.
Ovaj korak nije formalnost koju možete preskočiti, i vredi se unapred pripremiti: imati urednu dokumentaciju o registraciji gazdinstva, jasan pregled trenutne proizvodnje, i konkretan plan za šta će sredstva biti iskorišćena.
Pored posete gazdinstvu, standardna dokumentacija uključuje i dokaz o registraciji poljoprivrednog gazdinstva, poslednje bilanse ako gazdinstvo posluje kao pravno lice ili preduzetnik, i osnovnu ličnu dokumentaciju. Za veće investicione kredite, banka može tražiti i detaljniji biznis plan, koji pokazuje kako će investicija konkretno uticati na prihod gazdinstva.
Pripremate se za posetu banke Vašem gazdinstvu? Prođimo kroz pripremu. Postani korisnik
Šta se traži kao obezbeđenje
Sredstvo obezbeđenja zavisi od visine i vrste kredita. Kod manjih, kratkoročnih kredita za obrtna sredstva, banke ponekad prihvataju zalog na pokretnu imovinu, na primer mehanizaciju koju već posedujete. Kod većih, dugoročnih investicionih kredita, uobičajeno je i sredstvo obezbeđenja u vidu hipoteke na zemljište ili objekte, slično kao kod stambenog kredita.
Za manje iznose, pojedine banke prihvataju i žiranta umesto formalnog založnog prava, posebno ako je reč o kratkoročnom kreditu za obrtna sredstva sa relativno skromnim iznosom. Koja opcija Vama najviše odgovara zavisi od toga kakvu imovinu već posedujete i koliko brzo želite da proces bude sproveden, jer upis hipoteke nosi dodatno vreme i troškove koje zalog na pokretnu imovinu ili žirant obično izbegavaju.
Subvencije koje nisu kredit
Pored subvencionisanih kredita, država nudi i direktne, bespovratne subvencije za poljoprivrednike, koje ne treba mešati sa kreditnom podrškom, jer se ne vraćaju. Ove subvencije pokrivaju širok raspon namena, od podsticaja za ekološku i organsku proizvodnju do podrške mladim poljoprivrednicima i ruralnom razvoju.
Od 2026. godine, poljoprivrednici moraju da pravdaju sve primljene subvencije računima, ne samo da prijave namenu unapred. Ovo je novo pravilo koje pooštrava kontrolu trošenja državnih sredstava, pa je važno čuvati svu dokumentaciju o kupovinama finansiranim iz subvencija.
Za praćenje aktuelnih konkursa, rokova i uslova, zvanični izvor je sajt Ministarstva poljoprivrede, šumarstva i vodoprivrede, gde se objavljuje kalendar podnošenja zahteva za tekuću godinu.
Sledeći korak
Agro krediti nose sopstvenu logiku, različitu od standardnih kredita za fizička lica, i pravi izbor zavisi od toga da li finansirate tekuće troškove ili dugoročnu investiciju. Ako želite pomoć da izaberete pravi tip kredita i proverite koje subvencije Vama odgovaraju, tu smo.
Pošaljite upit i razjasnimo koji agro kredit Vama odgovara. Postani korisnik
Istraživanje za ovaj tekst zasniva se na javno dostupnim informacijama Ministarstva poljoprivrede, šumarstva i vodoprivrede o programu kreditne podrške poljoprivrednicima za 2026. godinu, uključujući spisak banaka učesnica i budžet programa, i uporednoj analizi uslova koje nude banke koje posluju u Srbiji, ažurirano u septembru 2026.