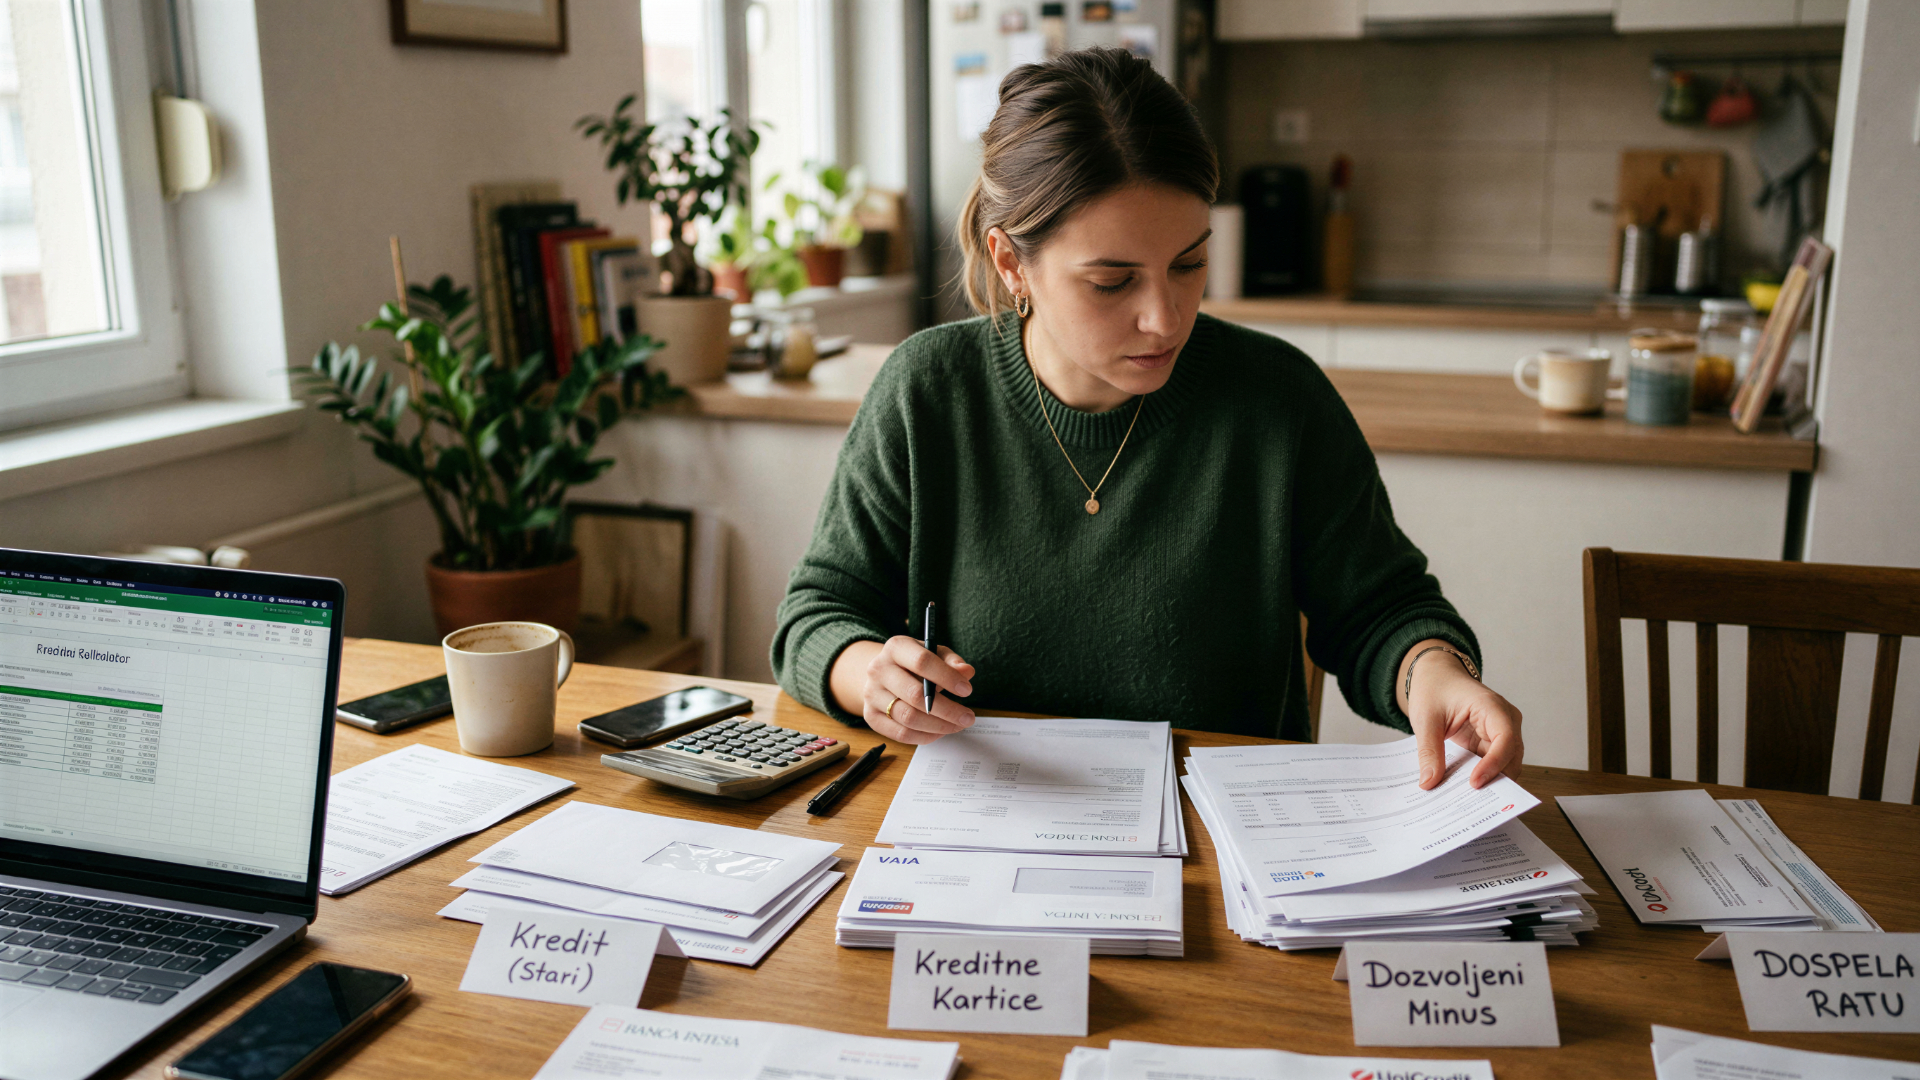


Ako istovremeno otplaćujete keš kredit, karticu i koristite dozvoljeni minus, verovatno gubite pregled nad tim koliko tačno mesečno izdvajate i po kojoj ceni. Spajanje sve tri vrste obaveza u jednu ratu je moguće, ali redosled kojim ih spajate direktno utiče na to koliko ćete uštedeti.
Ove tri vrste zaduživanja nisu iste po ceni, iako se u svakodnevnom govoru sve nazivaju jednostavno dugom. Razumevanje razlike je prvi korak ka pametnom spajanju.
Zašto redosled uopšte igra ulogu
Kreditna kartica je po pravilu najskuplji oblik zaduživanja koji obično imate, sa godišnjom kamatom koja se kreće i do 25 procenata. Dozvoljeni minus je nešto jeftiniji, ali i dalje skuplji od standardnog keš kredita, čija se kamata obično kreće znatno niže, posebno kod dužih rokova otplate.
Ako spajate sve obaveze u jedan novi kredit, prioritet treba da bude gašenje najskupljih dugova prvo, ne nužno onih sa najvećim iznosom. Hiljadu evra duga po kartici sa 25 procenata kamate košta Vas više mesečno nego dve hiljade evra keš kredita sa upola nižom kamatom.
Ovaj princip je posebno bitan kada nemate dovoljno kreditne sposobnosti da spojite baš sve odjednom. U tom slučaju, prioritet dajte zatvaranju kartice i minusa kroz novi kredit, a ostatak, jeftiniji keš kredit, možete zadržati u izvornom obliku, jer njegova kamata već nije daleko od onoga što biste dobili refinansiranjem.
Nesigurni kojim redosledom da krenete? Pitajte savetnika. Pošalji upit
Kako tehnički izgleda spajanje
Spajanje se u praksi najčešće realizuje kroz novi gotovinski kredit za refinansiranje, čiji se iznos direktno usmerava na zatvaranje postojećih obaveza. Umesto tri odvojene mesečne obaveze, sa tri različita datuma dospeća i tri različite kamate, ostaje Vam jedan kredit, jedna rata, jedan datum.
Banka pri odobravanju ovakvog kredita uzima u obzir Vašu ukupnu kreditnu sposobnost, na isti način kao kod bilo kog drugog zahteva. U nekim slučajevima, ako Vam kreditna sposobnost to dozvoljava, može Vam biti odobren i nešto veći iznos od zbira postojećih dugova, čime dobijate i dodatna sredstva, ne samo konsolidaciju.
Praktičan detalj koji se retko pominje: banka koja odobrava novi kredit za spajanje obaveza obično traži i potvrde o preostalom dugu od svih banaka i izdavalaca kartica čije obaveze zatvarate, ne samo Vašu procenu koliko dugujete. Ovo je zaštita i za Vas i za banku, jer sprečava situaciju da se posle spajanja ispostavi da je stvarni dug bio veći od onog koji je uzet u obzir.
Šta se dešava sa dozvoljenim minusom posle spajanja
Kada iskorišćeni deo dozvoljenog minusa izmirite sredstvima iz novog kredita, sam limit dozvoljenog minusa na Vašem tekućem računu obično ostaje aktivan, osim ako eksplicitno zatražite njegovo ukidanje ili smanjenje. Ovo je važno razumeti, jer prazan, ali i dalje aktivan limit minusa lako može ponovo biti iskorišćen, i ceo proces spajanja gubi smisao ako se obrazac ponavlja.
Ako je razlog Vašeg zaduživanja bio nekontrolisano trošenje preko minusa ili kartice, razmislite o tome da posle spajanja zatražite smanjenje limita, ne samo gašenje trenutnog duga. Inače, spajanje rešava simptom, ne uzrok.
Želite da smanjite limite posle spajanja? Prođimo kroz opcije. Postani korisnik
Regulatorni kontekst: zašto se cena minusa u međuvremenu menjala
Krajem 2024. godine, Narodna banka Srbije je privremeno ograničila kamatne stope na kredite odobrene fizičkim licima, uključujući dozvoljeni minus, što je dovelo do toga da su banke značajno spustile te kamate, u pojedinim slučajevima i za više od 15 procentnih poena. Ova mera pokazuje da cena minusa nije fiksna kategorija, nego se menja u zavisnosti od regulatornog okvira, pa vredi proveriti trenutnu kamatu na Vaš minus, ne osloniti se na cifru koju pamtite od ranije.
Kada spajanje NIJE najbolje rešenje
Ako je Vaš ukupan dug relativno mali i možete ga izmiriti u kratkom roku, na primer u naredna dva do tri meseca, trošak i vreme oko podizanja novog kredita za refinansiranje mogu nadmašiti uštedu. U tom slučaju, disciplinovano gašenje najskupljeg duga prvo, iz redovnih mesečnih prihoda, može biti jednostavnije rešenje od formalnog spajanja.
Spajanje takođe nema smisla ako biste time samo produžili rok otplate bez stvarnog smanjenja kamate, jer u tom slučaju rizikujete da platite više ukupno, samo raspoređeno na duži period i manje vidljivo iz meseca u mesec.
Treći slučaj kada vredi biti oprezan: ako ste u poslednjih nekoliko meseci imali kašnjenja u otplati bilo koje od postojećih obaveza, banka će to uzeti u obzir prilikom procene zahteva za novi, konsolidacioni kredit, i može ponuditi lošije uslove nego što ste imali na originalnim, pojedinačnim obavezama. U tom slučaju vredi prvo srediti urednost otplate, pa tek onda razmišljati o spajanju.
Koraci za spajanje obaveza
- Napravite spisak svih obaveza: kredit, kartica, minus, sa tačnim iznosom duga i kamatnom stopom za svaku.
- Rangirajte ih po kamatnoj stopi, ne po iznosu, od najskuplje ka najjeftinijoj.
- Proverite da li Vam ukupna kreditna sposobnost dozvoljava kredit dovoljno visok da pokrije sve obaveze odjednom.
- Podnesite zahtev za refinansirajući kredit koji uključuje sve postojeće obaveze.
- Posle isplate, proverite da li limiti minusa i kartice treba da ostanu aktivni ili da ih smanjite.
Sledeći korak
Ako Vam trenutna situacija sa više vrsta zaduživanja deluje neuredno, spajanje u jednu, pregledniju obavezu je jedna od opcija koje smo detaljnije objasnili i u tekstu o refinansiranju kredita.
Pošaljite upit i sredimo Vaše obaveze zajedno. Postani korisnik
Istraživanje za ovaj tekst zasniva se na javno dostupnim podacima o kamatnim stopama za kreditne kartice, dozvoljeni minus i gotovinske kredite koje nude banke koje posluju u Srbiji, i odluci Narodne banke Srbije o privremenom ograničenju kamatnih stopa iz decembra 2024, ažurirano u septembru 2026.