
Banke ne reaguju isto na kašnjenje od dva dana i kašnjenje od šezdeset dana. Između ta dva trenutka postoji jasna vremenska linija, propisana zakonom i internim procedurama banaka, i razumevanje te linije Vam govori tačno koliko vremena imate da rešite situaciju pre nego što ona postane ozbiljan problem.
Ako imate više obaveza i osećate da Vam otplata postaje teška za praćenje, refinansiranje kredita je jedna od opcija o kojima vredi razmisliti pre nego što kašnjenje uopšte postane problem.
Prvih pet dana: obično bez ozbiljnih posledica
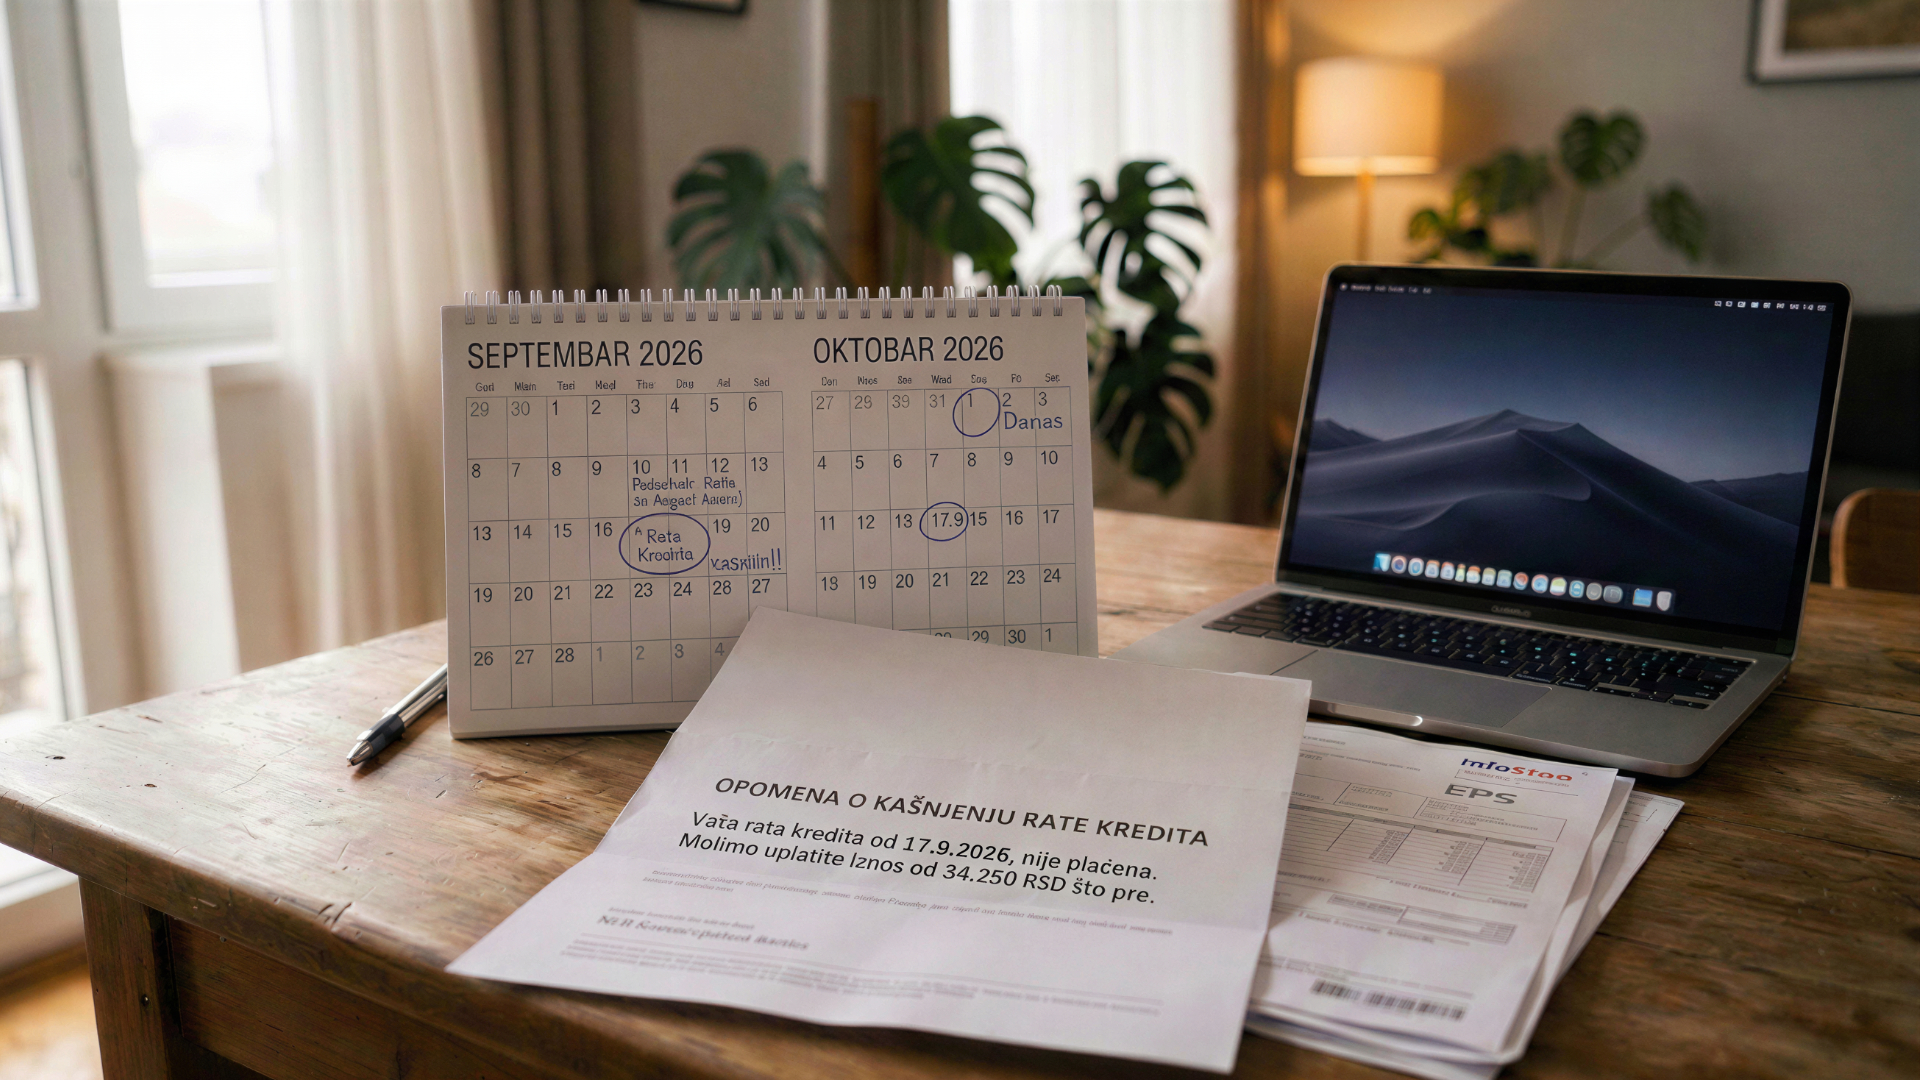
Kod većine banaka, kašnjenje do pet dana ne povlači ozbiljne posledice. U ovom periodu dobijate SMS ili mejl podsetnik da rata nije evidentirana. Ako platite u ovom roku, najčešće nema dodatnih troškova. Ipak, kod pojedinih banaka i kašnjenje od samo jednog dana povlači obračun zatezne kamate, pa je najsigurnije da ratu platite tačno na dan dospeća, ili prvog prethodnog radnog dana ako datum dospeća pada na neradni dan.
Razlika između banaka u ovoj ranoj fazi je veća nego što bi se očekivalo. Neke banke imaju ugovorom definisan takozvani period tolerancije od nekoliko dana, tokom kog se kašnjenje uopšte ne tretira kao docnja, dok druge banke zateznu kamatu obračunavaju od prvog narednog dana posle dospeća, bez izuzetka. Pošto ova razlika direktno utiče na to koliko manevarskog prostora imate, vredi je proveriti u samom ugovoru o kreditu, u delu koji se odnosi na docnju i zateznu kamatu, pre nego što Vam ta informacija ikada zatreba.
Posle pet dana: počinje zatezna kamata
Kada kašnjenje pređe nekoliko dana, banka počinje da obračunava zateznu kamatu na neizmireni iznos. Ovo nije proizvoljna cifra koju banka bira po volji. Zatezna kamata za dugovanja u dinarima u Srbiji je zakonski regulisana Zakonom o zateznoj kamati i računa se kao zbir referentne kamatne stope Narodne banke Srbije i osam procentnih poena, na godišnjem nivou.
Pošto se referentna kamatna stopa NBS periodično menja, iznos zatezne kamate se menja zajedno sa njom. Tačnu trenutnu vrednost referentne stope, kao i način obračuna, možete proveriti direktno na sajtu Narodne banke Srbije. Bitno je da znate princip: zatezna kamata je uvek zakonski propisana i banka ne može ugovorom da je poveća ili smanji.
Pored zatezne kamate, pojedine banke naplaćuju i jednokratnu naknadu za slanje pisanog obaveštenja o kašnjenju, koja se u praksi kreće u opsegu od oko 200 do 300 dinara. Iako pojedinačno deluje zanemarljivo, ova naknada se naplaćuje za svako pojedinačno slato obaveštenje, pa kod dužeg kašnjenja sa više opomena ukupan iznos dodatnih troškova može biti veći nego što bi se na prvi pogled pomislilo.
Važno je razlikovati zateznu kamatu od redovne kamate na kredit. Redovna kamata je ono što ste ugovorili prilikom podizanja kredita i obračunava se na preostalu glavnicu tokom celog perioda otplate. Zatezna kamata je dodatna, kaznena kamata koja se obračunava isključivo na iznos rate koja kasni, i to samo za period dok ta rata nije izmirena. Kada zaostalu ratu platite, obračun zatezne kamate za taj iznos prestaje, dok redovna kamata na ostatak kredita teče dalje po ugovorenim uslovima.
Ako osećate da Vam rata postaje teška, javite se pre nego što zakasnite. Pošalji upit
Posle 30 dana: banka pojačava komunikaciju
Ako kašnjenje potraje do 30 dana, banka Vas kontaktira direktnije, telefonom ili pisanim putem, i obično šalje prvu zvaničnu opomenu. U ovoj fazi situacija se najčešće rešava jednim razgovorom sa bankom, dogovorom o datumu uplate ili planu izmirenja zaostale rate.
Ovo je ujedno i faza u kojoj je najlakše sprečiti da se kašnjenje dalje razvija. Banka u ovom trenutku najčešće još uvek nema formalni razlog da situaciju tretira kao ozbiljan rizik, pa je spremna na dogovor koji Vama najviše odgovara, bilo da je reč o produženju roka za uplatu zaostale rate ili o kratkoročnom planu izmirenja u dve rate umesto jedne.
Posle 45 dana: druga opomena i administrativna zabrana
Ako do 45. dana rata i dalje nije izmirena, banka šalje drugu pisanu opomenu. U ovoj fazi, ako je kredit obezbeđen administrativnom zabranom, banka pokreće naplatu direktno preko poslodavca, odbijanjem dela zarade pri isplati plate. Ako je kredit odobren sa žirantom, banka u ovom trenutku po pravilu kontaktira i žiranta, kako bi ga obavestila o situaciji. Važno je razumeti da žirant ima potpuno istu odgovornost prema dugu kao i osoba koja je kredit podigla, i banka može svoja potraživanja naplatiti od žiranta ako se to pokaže neophodnim.
Kod kredita koji nemaju žiranta, a nisu obezbeđeni administrativnom zabranom prenetom unapred, banka u ovoj fazi često kontaktira poslodavca direktno, kako bi proverila razlog kašnjenja i eventualno dogovorila uspostavljanje redovne mesečne uplate koja se odbija od zarade pri samoj isplati. Ovo je i trenutak kada situacija postaje vidljiva poslodavcu, što je za mnoge klijente dodatni razlog da problem reše pre nego što dođe do ove faze.
Posle 60 dana: prijava Kreditnom birou
Ovo je prekretnica u celom procesu. Kašnjenje duže od 60 dana se evidentira u Kreditnom birou kao neuredna otplata. Ako do sada niste znali kako izgleda taj izveštaj ili šta banka tačno vidi kada ga proveri, pogledajte objašnjenje o Kreditnom birou.
Prema uobičajenoj praksi, podaci o kašnjenju kod fizičkih lica se iz izveštaja Kreditnog biroa brišu tek nakon tri godine, dok se kod preduzetnika i pravnih lica brišu nakon pet godina. To znači da čak i kada zaostalu ratu na kraju izmirite, trag o kašnjenju ostaje vidljiv narednim bankama znatno duže nego što bi se očekivalo, i može uticati na odobravanje budućih kredita u tom periodu.
Ako ste već u ovoj fazi, javite se, pomažemo Vam da razumete opcije koje Vam ostaju. Pošalji upit
Posle 90 dana: ceo dug dospeva na naplatu
Ako do 90. dana kašnjenje nije rešeno, ceo preostali dug po kreditu dospeva odjednom, ne samo zaostale rate. Banka u ovoj fazi šalje opomenu pred utuženje, poslednje upozorenje pre nego što predmet prosledi na sudsku naplatu. Ako do sudskog postupka zaista dođe i kredit bude utužen, taj podatak ostaje vidljiv narednim bankama godinama unapred i značajno smanjuje šanse da dobijete novi kredit u doglednoj budućnosti, čak i kada dug na kraju izmirite.
Kod stambenih kredita postoji dodatna specifičnost: pošto su ovi krediti obezbeđeni hipotekom, u krajnjem slučaju banka može pokrenuti i naplatu iz vrednosti same nekretnine.
Da li se posledice razlikuju po vrsti kredita
Osnovna vremenska linija, pet, trideset, četrdeset pet, šezdeset i devedeset dana, primenjuje se podjednako na keš, auto i stambene kredite, jer je zatezna kamata zakonski propisana na isti način bez obzira na vrstu obaveze. Ono što se razlikuje je sredstvo obezbeđenja koje banka aktivira u krajnjoj fazi. Kod keš kredita to je najčešće administrativna zabrana ili žirant, kod auto kredita ponekad i samo vozilo ako je založeno, a kod stambenog kredita hipoteka na nekretninu. Zbog toga kašnjenje kod stambenog kredita nosi teže potencijalne posledice, iako je početni tok događaja identičan.
Šta možete da uradite pre nego što dođe do ovoga
Najvažniji korak je da banku kontaktirate čim vidite da nećete moći da platite ratu na vreme, ne da čekate da banka prva potraži Vas. Banke u praksi imaju nekoliko opcija za klijente sa objektivnim razlozima za kašnjenje, poput gubitka posla ili zdravstvenih problema: produženje roka otplate, reprogram duga, ili grejs period tokom kog se plaća samo kamata dok glavnica miruje. Koja opcija Vam je dostupna zavisi od banke i konkretne situacije.
Ako imate više kredita ili kreditnih kartica i osećate da Vam otplata postaje teška da pratite, razmislite i o refinansiranju kredita, koje spaja obaveze u jednu ratu, često sa nižim mesečnim opterećenjem nego kada obaveze otplaćujete odvojeno.
Kako unapred izbeći kašnjenje
Najjednostavniji korak je usklađivanje datuma dospeća rate sa datumom isplate plate, ako Vam banka to omogućava. Kod većine banaka moguće je izabrati datum dospeća prilikom potpisivanja ugovora, a neke dozvoljavaju i naknadnu izmenu tog datuma tokom otplate, što je posebno korisno ako ste promenili poslodavca i imate drugačiji datum isplate zarade.
Pre nego što uopšte podignete kredit, ima smisla proveriti kod banke tačno nakon koliko dana kašnjenje počinje da se naplaćuje i evidentira, jer se ovaj period, kao što smo videli, razlikuje od banke do banke u prvih nekoliko dana, iako je zakonska osnova za zateznu kamatu ista za sve.
Vredi razmotriti i polisu osiguranja kredita, koja kod pojedinih banaka pokriva ratu u slučaju bolesti, hospitalizacije ili gubitka posla. Ovo je posebno relevantno za duže kredite, gde je verovatnoća da će se tokom otplate desiti neka nepredviđena okolnost realno veća.
Konačno, ako unapred znate da očekujete privremeni pad prihoda, bilo zbog promene posla, bolovanja ili sezonskog pada honorara, najbolje je da se banci javite pre nego što prva rata uopšte zakasni. Banke su znatno fleksibilnije kada klijent sam otvori razgovor, nego kada moraju prve da kontaktiraju dužnika koji ćuti.
Sledeći korak
Ako ste tek primetili da Vam kašnjenje preti, najbolje vreme za razgovor sa savetnikom je sada, ne posle 45. ili 60. dana. Recite nam Vašu situaciju i predložićemo realne opcije, uključujući i mogućnost refinansiranja ako imate više obaveza odjednom.
Javite se pre nego što kašnjenje postane veći problem. Pošalji upit
Istraživanje za ovaj tekst zasniva se na Zakonu o zateznoj kamati (Sl. glasnik RS, br. 119/2012), javno dostupnim podacima Narodne banke Srbije o načinu obračuna zatezne kamate, i uporednoj analizi procedura naplate koje primenjuju banke koje posluju u Srbiji, ažurirano u septembru 2026.