

Većina keš kredita koje danas nude banke u Srbiji je izražena u dinarima, bez valutne klauzule. Ipak, pojedine ponude, posebno za veće iznose, i dalje mogu nositi valutnu klauzulu vezanu za evro. Razlika između ta dva izbora nije kozmetička, i istorija pokazuje zašto je vredno razumeti je pre potpisivanja ugovora.
Na prvi pogled, izbor valute deluje kao tehnička sitnica koju banka predlaže, a klijent prihvata bez mnogo razmišljanja. U stvarnosti, ova odluka direktno određuje koliko je Vaša mesečna obaveza predvidiva tokom celog perioda otplate, koji kod nekih kredita traje i po nekoliko godina.
Šta znači valutna klauzula u praksi
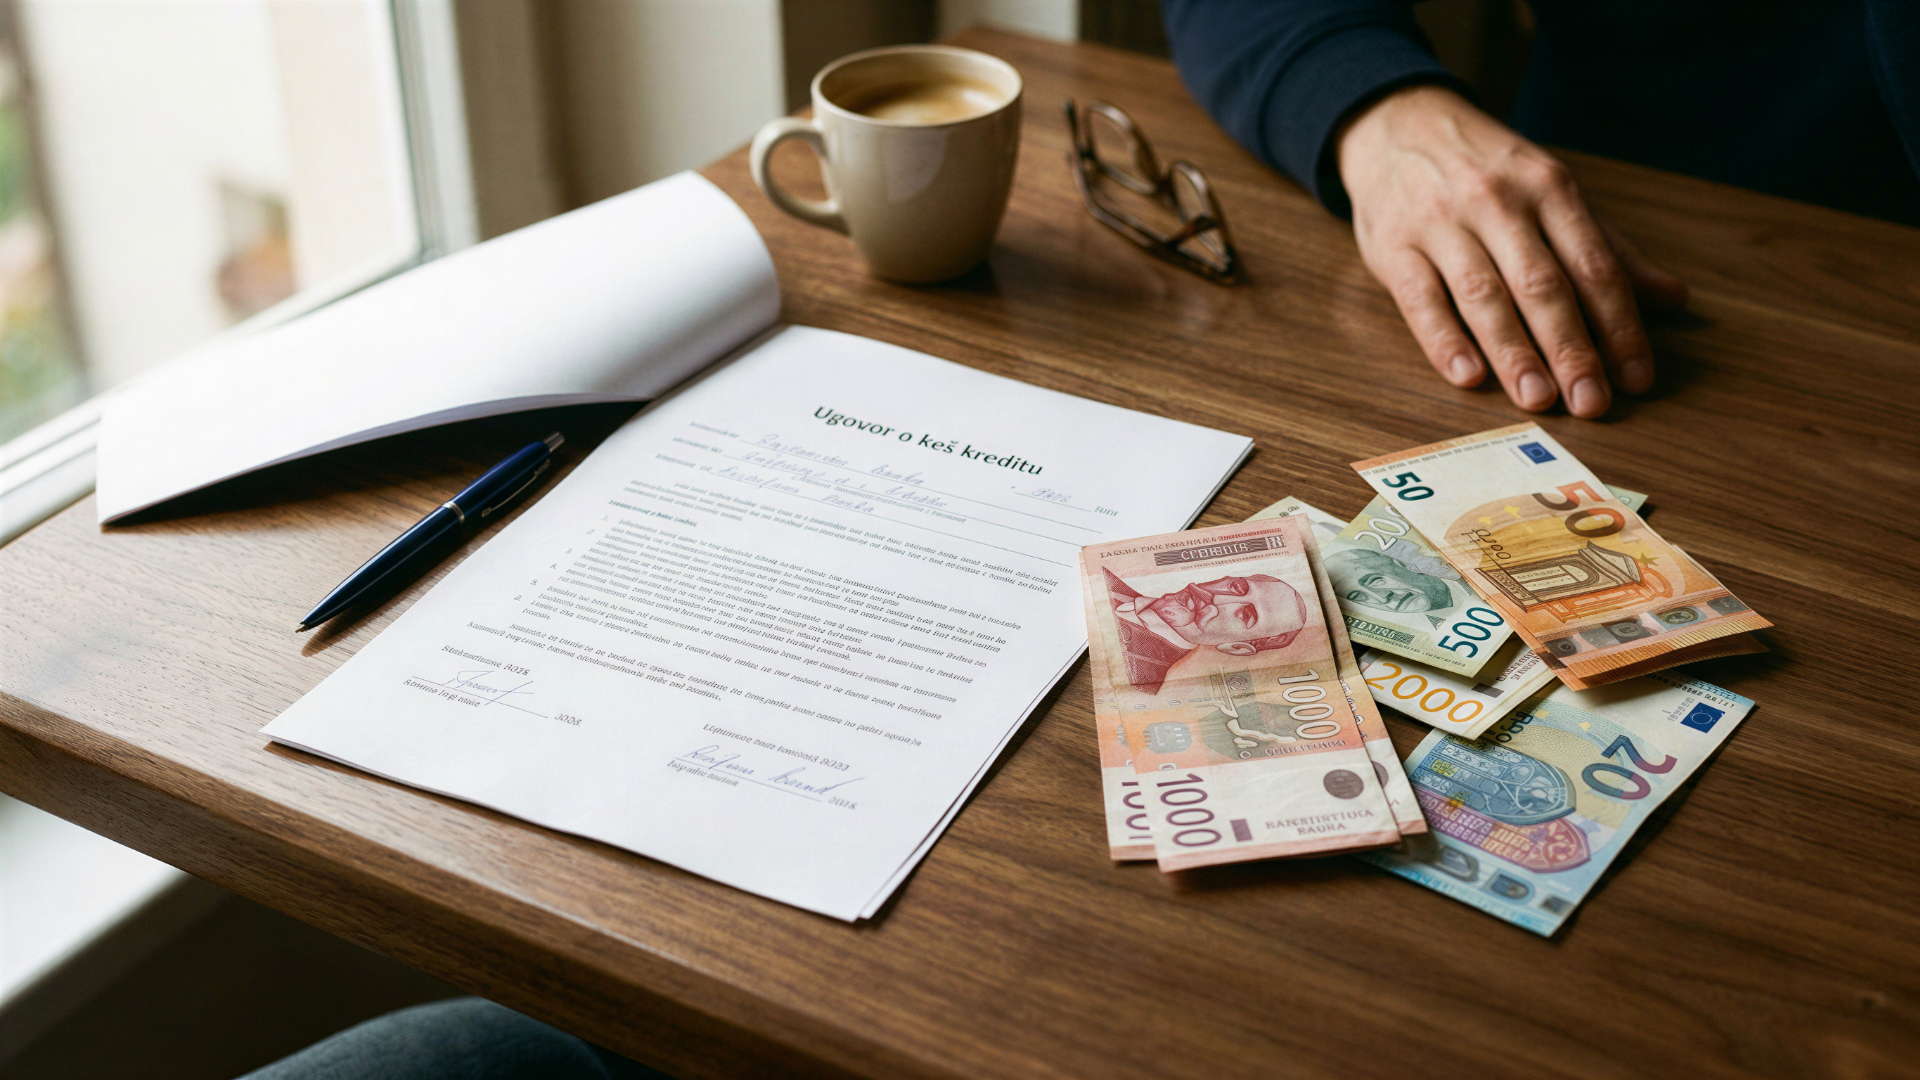
Kod kredita sa valutnom klauzulom, iznos koji Vam banka odobrava izražen je u stranoj valuti, najčešće evrima, ali se isplaćuje i vraća u dinarskoj protivvrednosti. Ako je Vaša rata ugovorena na 50 evra, taj iznos se pri svakoj uplati preračunava u dinare po kursu koji je definisan ugovorom, kupovnom, srednjem ili prodajnom. Pošto se kursevi menjaju svakodnevno, visina Vaše rate u dinarima nije fiksna tokom celog perioda otplate, čak i kada je broj evra formalno isti svaki mesec.
Ova mehanika se često pogrešno razume. Mnogi klijenti pretpostave da „kredit u evrima“ znači da fizički dobijaju i vraćaju evre, dok se u stvarnosti sav novac kreće u dinarima, samo je obračunska jedinica evro. Ova razlika deluje suptilno, ali ima direktnu posledicu: svaki put kada dinar oslabi prema evru, Vaša rata u dinarima raste, iako se broj evra u ugovoru nije promenio.
Zašto valutna klauzula na prvi pogled deluje privlačno
Krediti sa valutnom klauzulom se često nude sa nižom nominalnom kamatnom stopom nego čisto dinarski krediti. Ova niža kamata je razlog zašto mnogi korisnici prihvate valutni rizik, a da pritom ne odmere u potpunosti šta taj rizik znači na duži rok, posebno kod kredita sa dužim rokom otplate.
Banke ovu nižu kamatu mogu da ponude jer deo rizika, konkretno rizik promene kursa, prebacuju na klijenta umesto da ga same snose. Iz perspektive banke, ovo je logično upravljanje rizikom. Iz perspektive klijenta, to znači da niža kamata nije besplatan poklon, nego cena za rizik koji ste preuzeli, samo što se ta cena ne vidi odmah u trenutku potpisivanja, nego tek tokom otplate, ako se kurs pomeri u nepovoljnom pravcu.
Nesigurni koja opcija je za Vas bezbednija? Pitajte savetnika. Pošalji upit
Istorijski primer koji pokazuje stvarni rizik
Narodna banka Srbije na svojoj zvaničnoj stranici za zaštitu korisnika navodi konkretan istorijski primer koji dobro ilustruje ovaj rizik. U periodu kada su krediti indeksirani u švajcarskim francima bili popularni zbog niže kamate u odnosu na evro, kurs franka prema dinaru je u periodu od dve godine porastao čak 72 odsto. Za poređenje, kurs evra je u istom periodu porastao oko 40 odsto. Korisnici koji su birali kredit isključivo na osnovu niže početne kamate, bez razmatranja valutnog rizika, suočili su se sa dramatično većom obavezom nego što su očekivali u trenutku potpisivanja.
Ovaj primer ne znači da će se isto ponoviti sa bilo kojom drugom valutom, ali pokazuje princip: valuta koja danas deluje stabilno ne mora to ostati tokom celog perioda otplate kredita, koji kod nekih proizvoda traje i po nekoliko godina.
Vredi napomenuti da je ovaj primer istorijski, iz perioda kada su krediti u švajcarskim francima bili aktuelni na tržištu. Danas se ta konkretna valuta ređe nudi za keš kredite, ali princip koji primer ilustruje ostaje jednako relevantan za bilo koju stranu valutu, uključujući evro: čak i valuta koja deluje stabilna godinama, može doživeti nagle promene koje niko nije predvideo u trenutku potpisivanja ugovora.
Jedina prava zaštita od valutnog rizika
Prema objašnjenju Narodne banke Srbije, jedini pravi način zaštite od deviznog rizika jeste da Vaši redovni mesečni prihodi budu u istoj valuti u kojoj je izražena obaveza po kreditu. Ako primate platu u dinarima, a kredit vratite u evrima, svaka promena kursa direktno utiče na to koliki deo Vaše dinarske plate mesečno odlazi na otplatu, bez obzira na to da li se Vaša plata u međuvremenu promenila.
Ovo je razlog zašto je dinarski kredit, bez valutne klauzule, po pravilu bezbedniji izbor za nekoga ko prima platu u dinarima, čak i ako nominalna kamata na prvi pogled deluje nešto viša. Predvidivost rate ima svoju vrednost, posebno za dugoročno planiranje budžeta.
Vredi razmisliti i o tome koliko je Vaš lični budžet fleksibilan da apsorbuje eventualni skok rate. Ako živite od plate do plate, bez značajne rezerve, čak i umeren skok kursa može stvoriti stvaran problem u mesecu kada se to desi. Ako, s druge strane, imate solidnu finansijsku rezervu, možda ste u boljoj poziciji da prihvatite valutni rizik u zamenu za nižu kamatu, uz svest da taj rizik postoji.
Kada valutna klauzula ipak može imati smisla
Ako ostvarujete prihod delimično ili u potpunosti u evrima, na primer kroz rad za inostranog poslodavca, izdavanje nekretnine strancima ili redovne doznake iz inostranstva, kredit u evrima može biti razumniji izbor, jer se Vaš prihod i obaveza kreću u istoj valuti, pa kursne promene ne stvaraju dodatni rizik na isti način.
Čak i u ovom slučaju, vredi proveriti da li su Vaši prihodi u evrima potpuno stabilni i predvidivi, ili variraju iz meseca u mesec. Ako honorar ili doznaka iz inostranstva nisu zagarantovani svaki mesec u istom iznosu, valutno usklađivanje prihoda i obaveze pruža samo delimičnu zaštitu, ne potpunu sigurnost.
Primate deo prihoda u evrima? Prođimo kroz Vašu situaciju. Postani korisnik
Šta proveriti u ugovoru pre potpisivanja
Ako razmatrate ponudu sa valutnom klauzulom, obavezno proverite koji tip kursa se primenjuje pri obračunu rate, kupovni, srednji ili prodajni, jer ova razlika utiče na tačan iznos koji plaćate svaki mesec. Ta informacija mora biti jasno navedena u ugovoru, i vredi je pročitati pre potpisivanja, ne posle prve rate kada se pojavi iznenađenje.
Pored tipa kursa, korisno je proveriti i da li ugovor predviđa neku vrstu ograničenja rasta rate u slučaju naglog skoka kursa, takozvani mehanizam zaštite, mada ovakve klauzule nisu standardne kod svih banaka i svih proizvoda. Ako postoji, vredi razumeti tačno kako funkcioniše i da li ima svoj rok trajanja, pre nego što se na nju osloni kao na siguran oslonac.
Sledeći korak
Izbor između dinara i evra za keš kredit zavisi pre svega od valute u kojoj ostvarujete prihod, ne samo od trenutne razlike u kamatnoj stopi. Ako niste sigurni šta je za Vašu situaciju bezbednije, savetnik može da prođe kroz obe opcije zajedno sa Vama.
Pošaljite upit i razjasnite koja opcija Vama odgovara. Postani korisnik
Istraživanje za ovaj tekst zasniva se na zvaničnom objašnjenju Narodne banke Srbije o valutnoj klauzuli, objavljenom na portalu za zaštitu korisnika finansijskih usluga tvojnovac.nbs.rs, uključujući istorijske podatke o kretanju kursa švajcarskog franka i evra, ažurirano u septembru 2026.